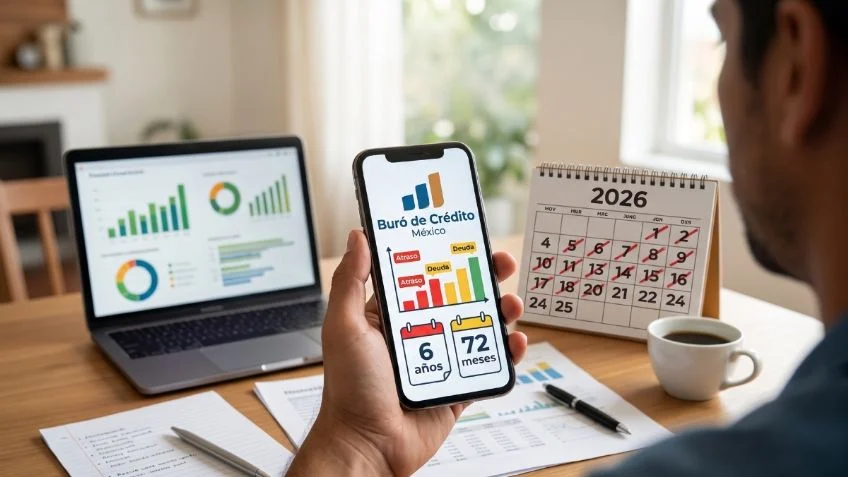
Pagar una deuda no significa desaparecer inmediatamente del historial crediticio, conoce los plazos legales para eliminar una deuda del historial crediticio
Tener una deuda pendiente con un banco, una tienda departamental o una institución financiera puede generar preocupación, especialmente cuando se busca solicitar una tarjeta de crédito, financiar un automóvil o adquirir una vivienda. Sin embargo, estar en el Buró de Crédito no significa necesariamente tener problemas financieros.
En México, el tiempo que permanece una deuda en el Buró de Crédito depende principalmente del monto registrado y de las disposiciones legales aplicables. De acuerdo con información de la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (Condusef), los registros negativos pueden eliminarse después de uno, dos, cuatro o hasta seis años, según el caso.
¿En cuántos años se borra una deuda del Buró de Crédito?
Los plazos establecidos para la eliminación de los registros negativos se determinan con base en las Unidades de Inversión (UDIS), cuyo valor en pesos cambia con el tiempo.
De acuerdo con la información publicada por Buró de Crédito, los periodos generales son los siguientes:
Un año: para adeudos de hasta 25 UDIS (221pesos mexicanos), bajo los supuestos aplicables.
Dos años: para deudas mayores a 25 UDIS y de hasta 500 UDIS ($4,429 pesos mexicanos).
Cuatro años: para adeudos mayores a 500 UDIS y de hasta 1,000 UDIS ($8,859 pesos mexicanos).
Seis años: para deudas mayores a 1,000 UDIS, siempre que cumplan las condiciones legales correspondientes.
Para los adeudos que pueden eliminarse después de seis años, la normativa establece condiciones, entre ellas que el monto sea inferior a 400,000 UDIS ($3,543,698 pesos mexicanos), que el crédito no se encuentre en un proceso judicial y que no exista fraude relacionado con el crédito.
¿Desde cuándo comienza a contar el plazo?
Otro aspecto importante es que el periodo de eliminación no necesariamente comienza el día en que se contrató el crédito o cuando se dejó de pagar.
Según Buró de Crédito, los plazos se cuentan a partir de la primera vez que la institución otorgante reportó el atraso o de la última actualización de la información correspondiente, conforme a las reglas aplicables.
Por esta razón, dos personas con deudas de montos similares pueden tener fechas de eliminación diferentes, dependiendo de los antecedentes y de los reportes registrados.
¿Qué pasa si pagas la deuda?
Liquidar un adeudo no significa que el registro desaparezca de inmediato. La información puede permanecer durante el plazo que corresponda, pero el historial debe reflejar la actualización reportada por la institución acreedora.
Ponerse al corriente en los pagos puede ayudar a mejorar el historial crediticio, ya que los otorgantes de financiamiento pueden evaluar el comportamiento de pago más reciente al analizar una nueva solicitud.
Si no puedes cubrir el monto total, otra alternativa es negociar directamente con el banco o la institución que otorgó el crédito. Antes de aceptar una reestructura o una quita, conviene revisar sus condiciones y las consecuencias que podría tener en el historial.
¿Estar en Buró de Crédito impide solicitar un préstamo?
No necesariamente. El Buró de Crédito no es una lista negra, sino una sociedad de información crediticia que reúne datos sobre los créditos y el comportamiento de pago de las personas.
Tener un historial crediticio puede ser positivo cuando demuestra que una persona cumple puntualmente con sus compromisos. En cambio, los atrasos o incumplimientos pueden influir en la evaluación que realicen los bancos y otras instituciones financieras.
La aprobación de un préstamo depende de distintos factores, como los ingresos, las deudas actuales, la capacidad de pago y el historial crediticio. Por lo tanto, la eliminación de un registro negativo no garantiza que una nueva solicitud sea autorizada.
En internet y redes sociales pueden encontrarse anuncios de personas o empresas que prometen eliminar deudas del Buró de Crédito a cambio de dinero. Ante estas ofertas, la Condusef recomienda actuar con precaución.
Ningún intermediario puede garantizar que un registro negativo sea eliminado de manera anticipada al margen de la ley. Las modificaciones deben realizarse por los procedimientos correspondientes, mediante la institución que reportó la información o conforme a las disposiciones aplicables.
Si detectas un adeudo que no reconoces, pagos que no aparecen registrados o información incorrecta, puedes solicitar una revisión y presentar una reclamación ante Buró de Crédito o acudir a la Condusef.
¿Cómo consultar tu historial crediticio?
Una medida recomendable es obtener tu Reporte de Crédito Especial para verificar qué instituciones han reportado créditos a tu nombre, revisar tus pagos y detectar posibles errores.
Buró de Crédito permite consultar gratuitamente este reporte una vez cada 12 meses, de acuerdo con las condiciones de su servicio. Puedes comenzar el trámite en su sitio oficial: https://www.burodecredito.com.mx/
Por RAÚL MENDOZA